Momssatsen i Danmark er 25 % af afgiftsgrundlaget, fastsat i momsloven § 33. Det betyder, at for hver 100 kr. du fakturerer ekskl. moms, lægger du 25 kr. oveni, som kunden betaler, men som i virkeligheden tilhører staten. Forstår du den mekanik, er du allerede langt fremme, for moms handler ikke kun om et tal på fakturaen, det handler om, hvornår pengene er dine, og hvornår de ikke er.
Hvad er moms, og hvad betyder de 25 %?
Moms er en forkortelse for merværdiafgift og er en forbrugsafgift, som den endelige forbruger betaler. Som virksomhed er du blot opkræver på statens vegne.
Ifølge momsloven § 33 udgør afgiften 25 % af afgiftsgrundlaget. Afgiftsgrundlaget er typisk din salgspris ekskl. moms.
Praktisk set betyder det, at en faktura på 10.000 kr. ekskl. moms lyder på 12.500 kr. inkl. moms. De 2.500 kr. er ikke din indtægt, de er et mellemværende med Skattestyrelsen.
Sådan beregner du moms begge veje
Det er nyttigt at kende begge formler, hvad enten du skal lægge moms til eller trække den ud af et beløb.
| Situation | Formel | Eksempel |
|---|---|---|
| Tillæg af moms (ekskl. til inkl.) | Pris ekskl. × 1,25 | 1.000 kr. × 1,25 = 1.250 kr. |
| Udtræk af moms (inkl. til ekskl.) | Pris inkl. ÷ 1,25 | 1.250 kr. ÷ 1,25 = 1.000 kr. |
| Momsbeløbet alene (fra inkl.) | Pris inkl. × 0,20 | 1.250 kr. × 0,20 = 250 kr. |
Bemærk at du ikke dividerer med 0,25, men med 1,25, når du regner baglæns. Det er en klassisk fejl, der giver et forkert resultat.
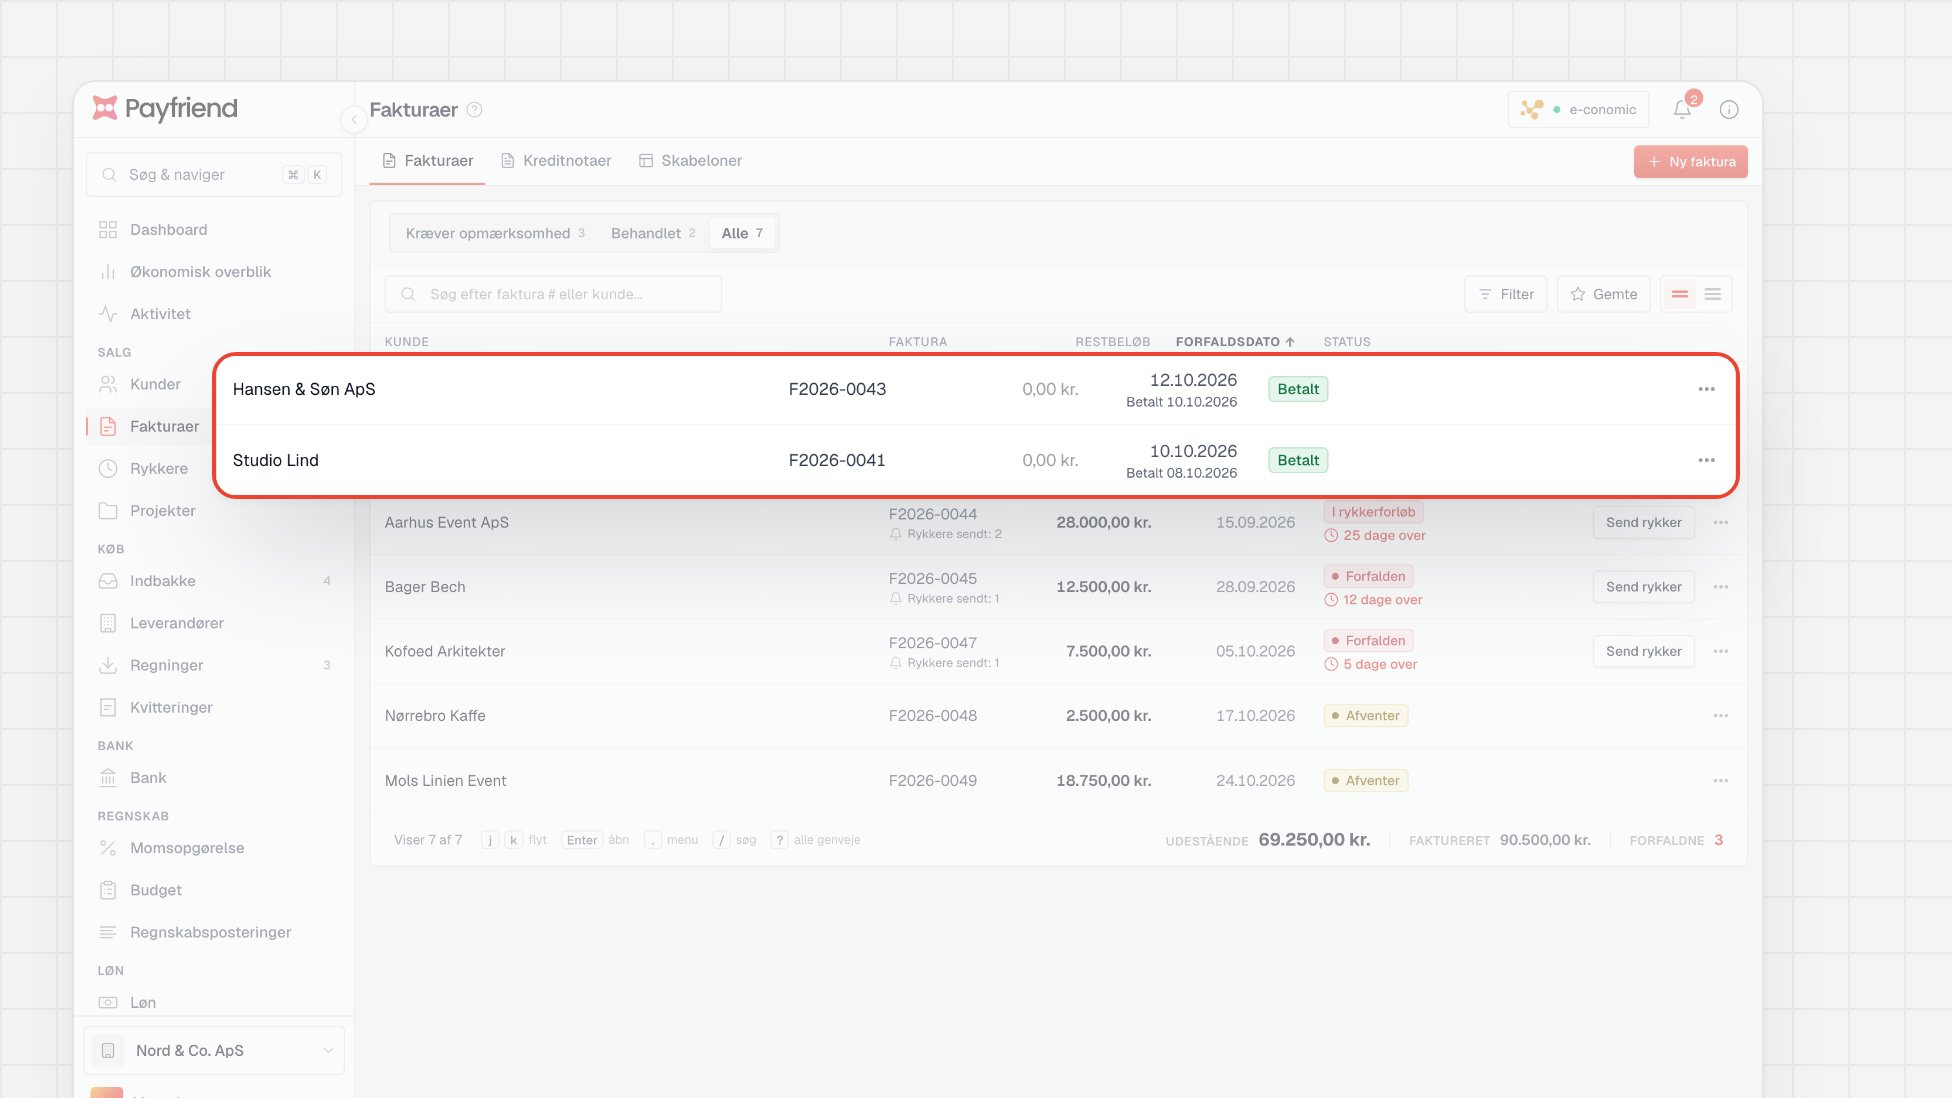
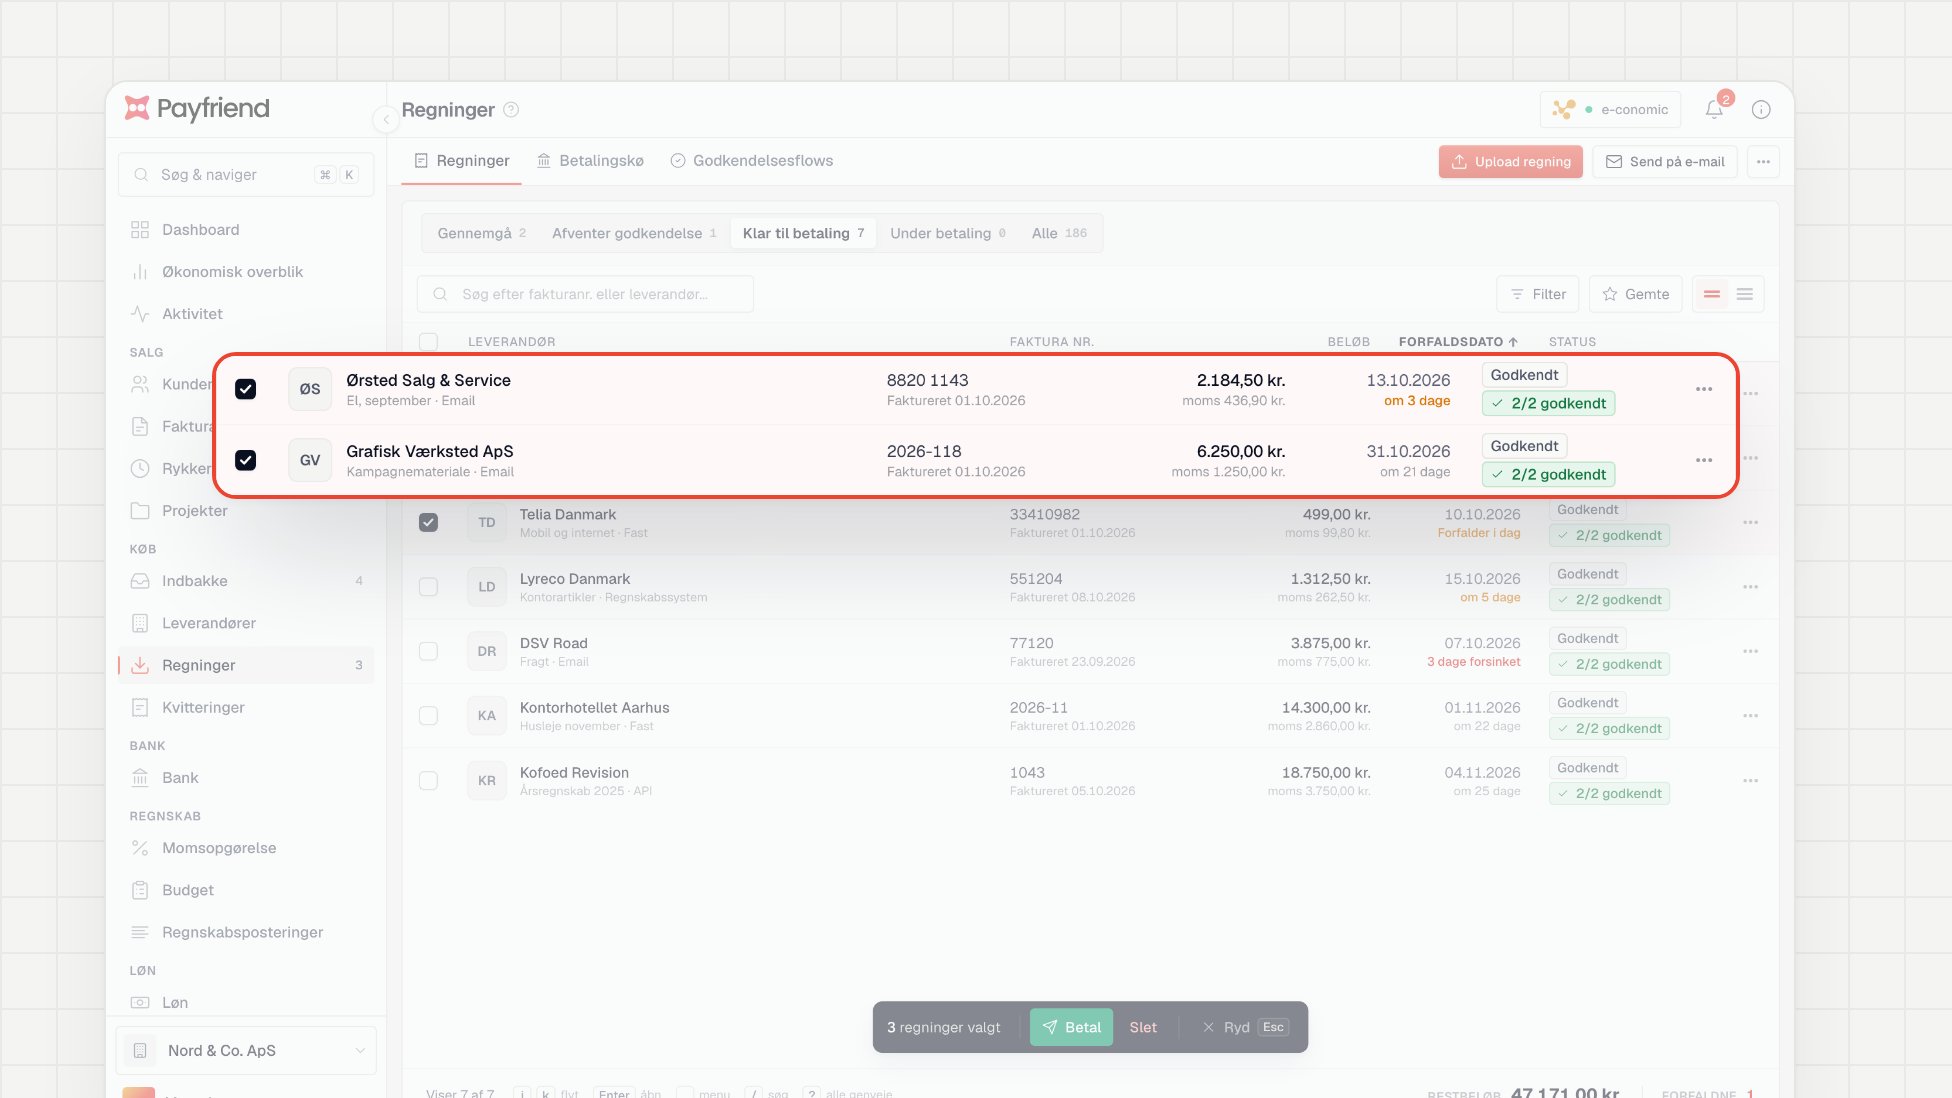
Når du sender fakturaer via Payfriend, beregnes moms automatisk og vises tydeligt opdelt, så du altid kender det præcise momsbeløb. Læs mere om faktura og bogføring i vores pillar-guide.
Salgsmoms og købsmoms: forskellen og modregningen
Salgsmoms er den moms, du opkræver hos dine kunder, når du sælger varer eller ydelser. Købsmoms er den moms, du selv betaler, når du køber ind til virksomheden.
Du må modregne din købsmoms i din salgsmoms, og det er kun differencen, du afregner til Skattestyrelsen. Har du mere salgsmoms end købsmoms, betaler du. Har du mere købsmoms end salgsmoms, fx i en investeringsperiode, kan du få penge tilbage.
Eksempel: Du har 25.000 kr. i salgsmoms og 8.000 kr. i købsmoms. Du afregner 17.000 kr.
Holder du ikke styr på begge sider, risikerer du at afregne for meget eller for lidt. God bogføring er derfor ikke bare et krav, det er penge i lommen.
Disse ydelser er momsfritagne
Ikke alle ydelser er momspligtige. Momsloven § 13 indeholder en liste over fritagne ydelser, men da den paragraf ikke er i vores kildeliste, skriver vi generelt: visse ydelser inden for sundhed, undervisning, finans og forsikring er typisk momsfritagne i Danmark.
Er du i tvivl om din specifikke ydelse er momspligtig, bør du konsultere Skattestyrelsens vejledning om moms eller en revisor.
Sælger du både momspligtige og momsfritagne ydelser, skal du opdele din bogføring tilsvarende, da du kun kan fratrække den del af købsmomsen, der vedrører den momspligtige aktivitet.
Momsindberetning og frister: hvornår skal du afregne?
Din momsperiode afhænger af din omsætning, og fristerne er lovbestemte i momsloven § 57.
| Omsætning (afgiftspligtige leverancer) | Afgiftsperiode | Angivelsesfrist |
|---|---|---|
| Op til 5 mio. kr. årligt | Halvår | Senest den 1. i den tredje måned efter periodens udløb |
| 5–50 mio. kr. årligt | Kvartal | Senest den 1. i den tredje måned efter periodens udløb |
| Over 50 mio. kr. årligt | Måned | Senest den 25. i måneden efter periodens udløb |
De fleste SMV'er starter med halvårsafregning. Det betyder, at du kan have opkrævet moms i januar, men først skal afregne den i september. Det lyder godt for likviditeten, men det kræver disciplin: pengene er ikke dine, selv om de sidder på kontoen.
Husk også, at du ifølge momsloven § 47 skal anmelde din virksomhed til registrering senest 8 dage inden du påbegynder registreringspligtig virksomhed. Og ifølge momsloven § 48 er du ikke registreringspligtig, hvis dine samlede afgiftspligtige leverancer ikke overstiger 50.000 kr. årligt.
Du kan indberette og betale moms via Skattestyrelsens TastSelv Erhverv på skat.dk.
Moms og dit betalingsflow: hvad sker der med pengene?
Her er det, de fleste artikler om moms springer over: hvad momsen faktisk gør ved din daglige økonomi.
Når du sender en faktura på 12.500 kr. inkl. moms, og kunden betaler til tiden, modtager du 12.500 kr. på din konto. Men 2.500 kr. af dem tilhører Skattestyrelsen. Bruger du dem på driftsudgifter, inden du afregner, kan du stå i en likviditetskrise på afregningstidspunktet.
Tre gode vaner beskytter dig:
- Sæt momsbeløbet til side løbende, fx på en separat konto.
- Følg din salgsmoms og købsmoms løbende, ikke kun ved periodens afslutning.
- Brug et system, der automatisk opdeler moms og nettoomsætning i dine rapporter.
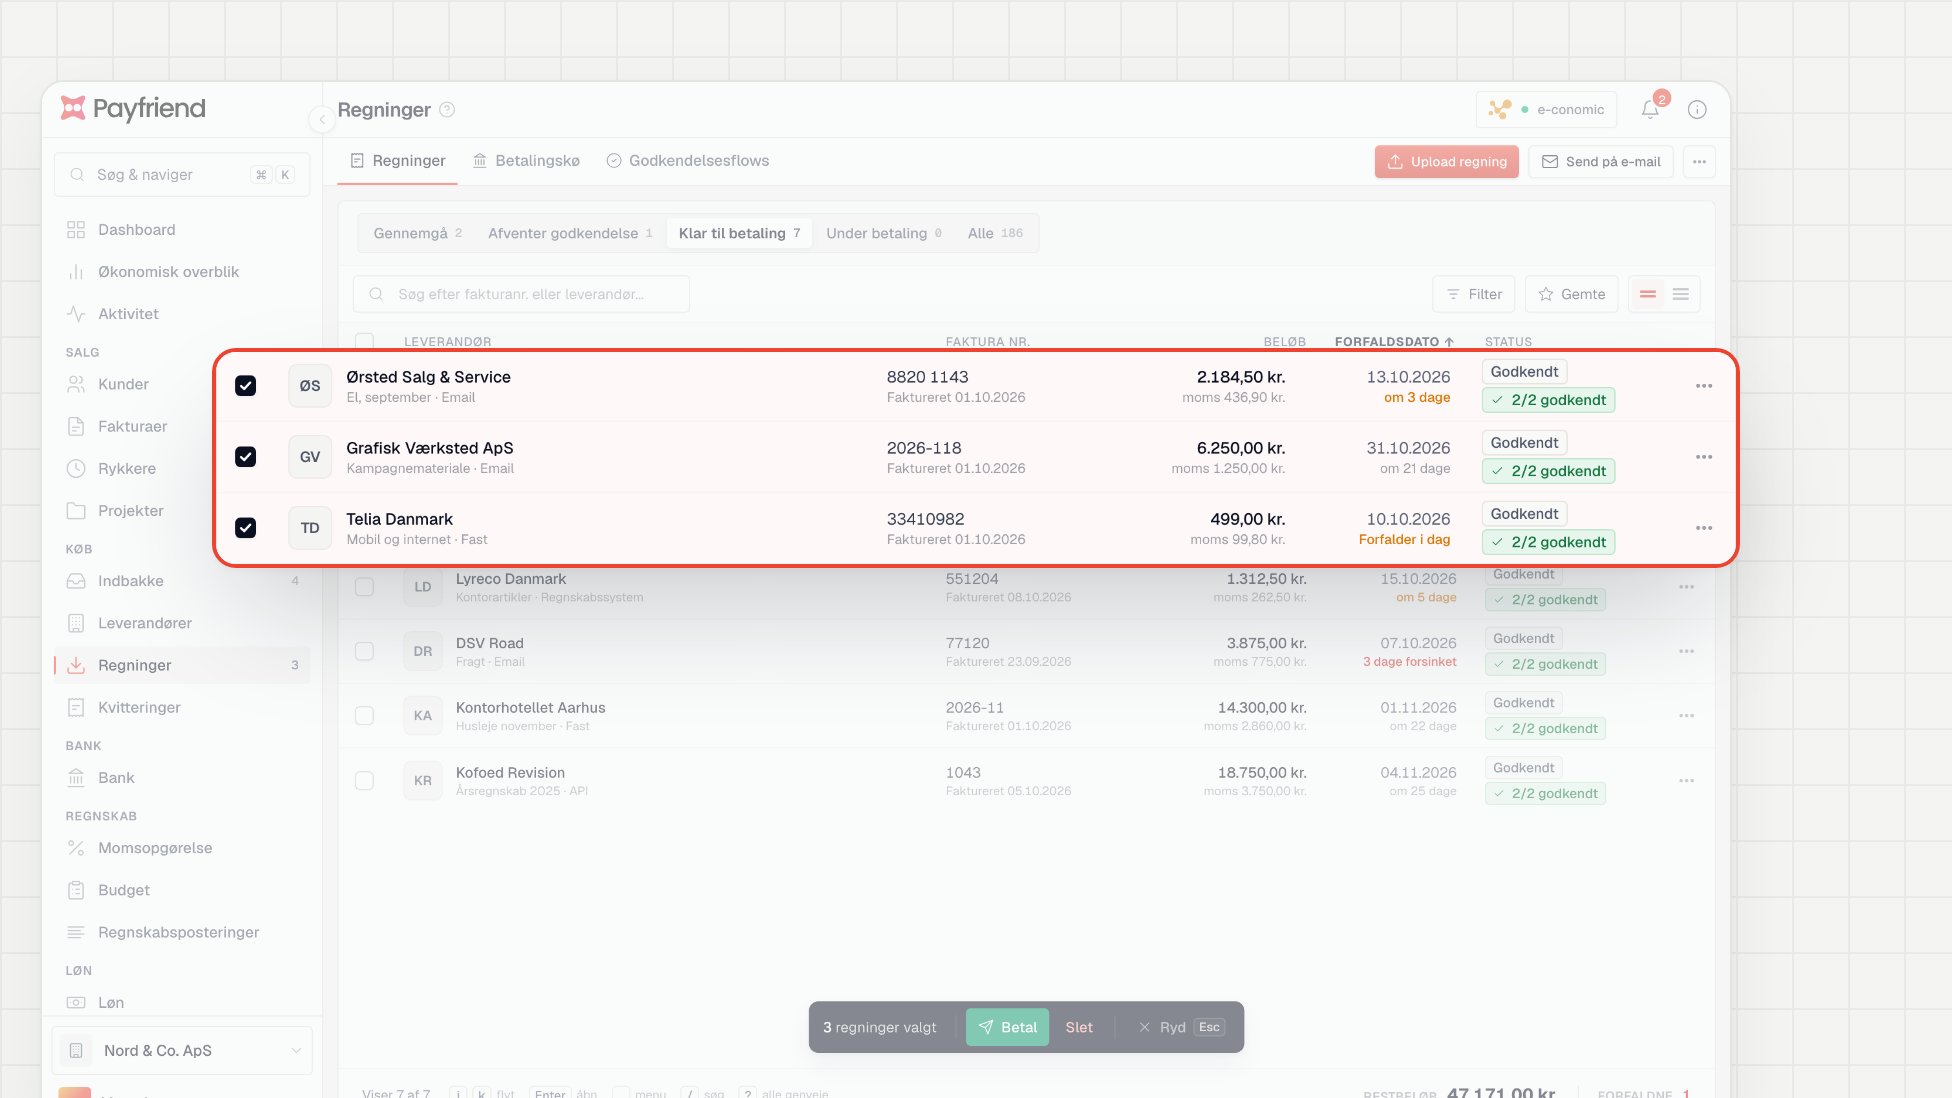
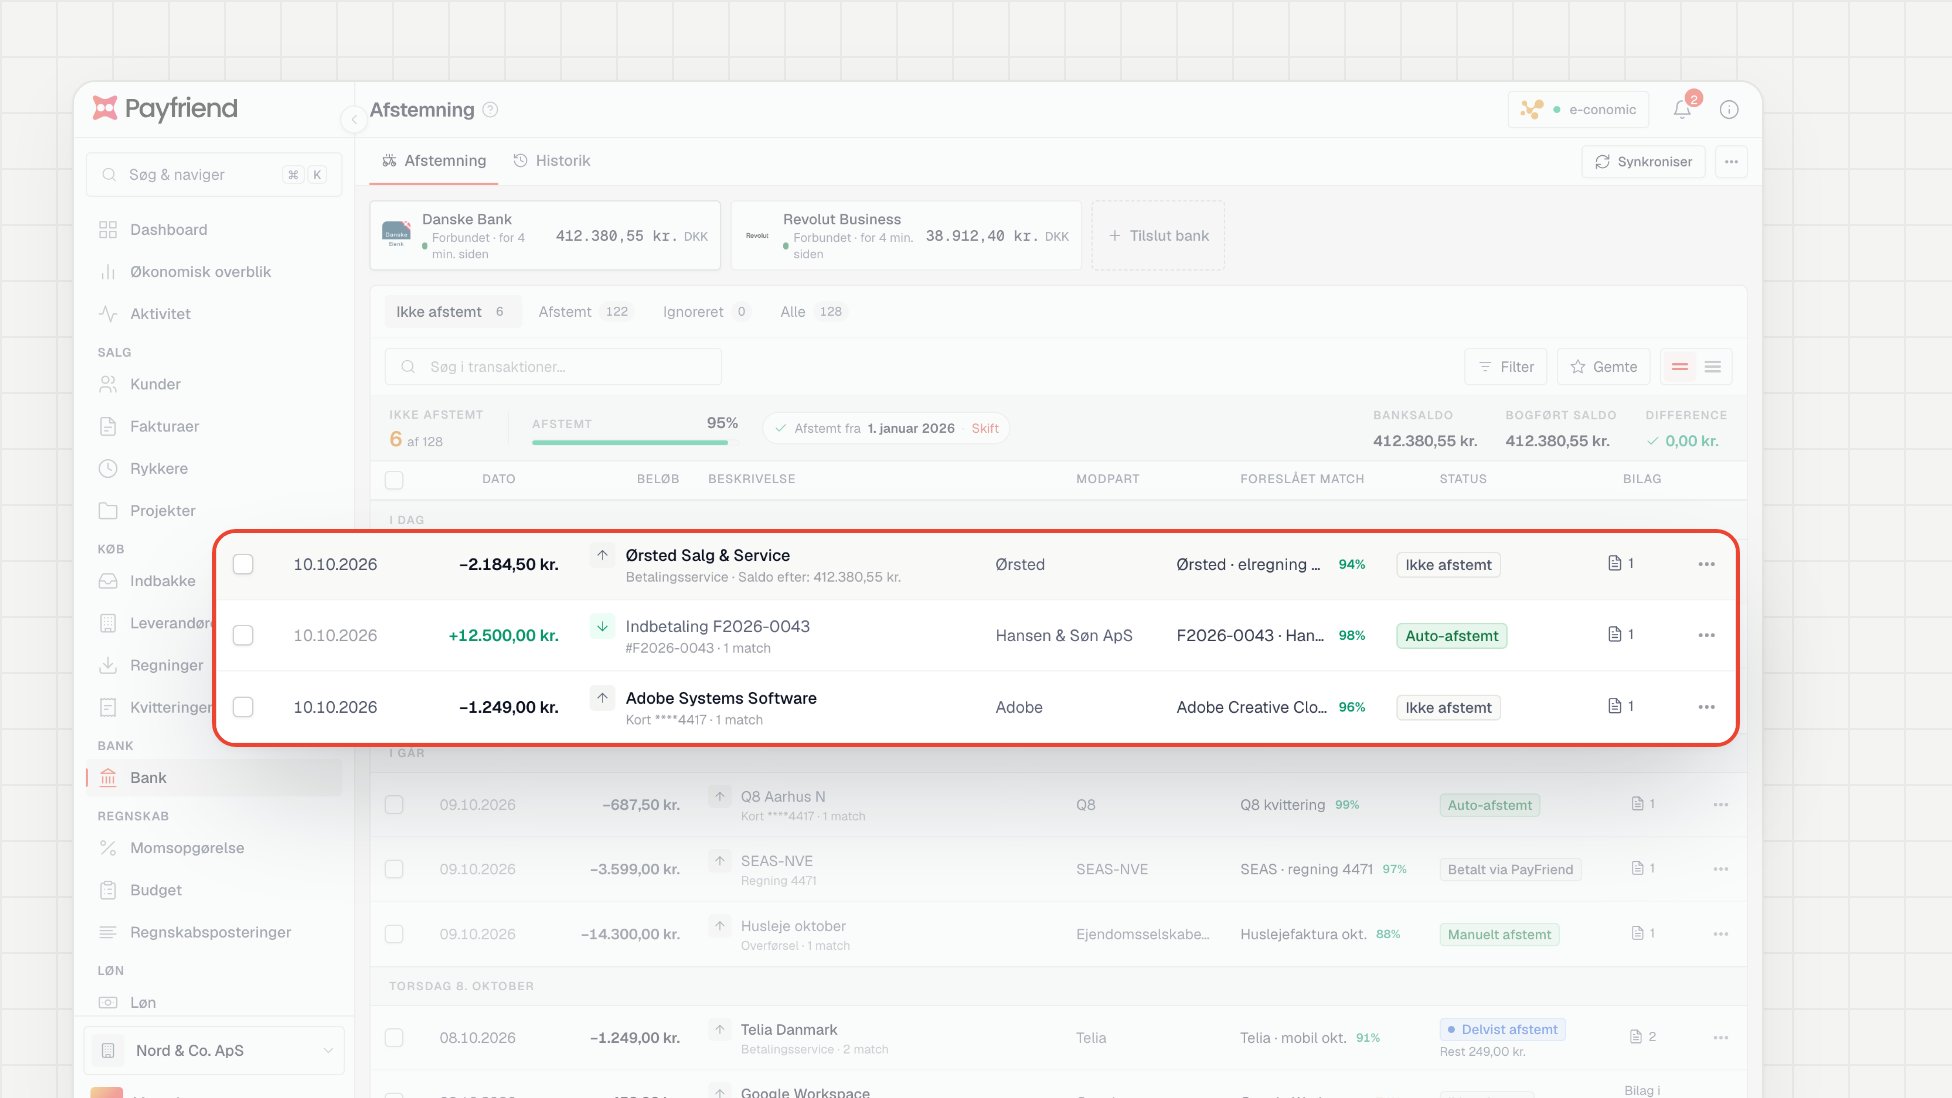
Med Payfriends faktureringsfunktion ser du altid momsbeløbet opdelt på fakturaen, og med betalingsoverblikket kan du følge, hvornår kunderne faktisk betaler, så du aldrig bliver overrasket over din reelle likviditet.
Ofte stillede spørgsmål
Hvad er momssatsen i Danmark i 2026?
Momssatsen i Danmark er 25 % af afgiftsgrundlaget. Det fremgår direkte af momsloven § 33, som fastslår: "Afgiften udgør 25 pct. af afgiftsgrundlaget." Satsen er ikke ændret og gælder fortsat i 2026.
Hvordan regner man moms ud af et beløb inkl. moms?
Du finder prisen ekskl. moms ved at dividere det inkl.-beløb med 1,25. Vil du kun kende selve momsbeløbet, ganger du i stedet det inkl.-beløb med 0,20. Eksempel: 1.250 kr. inkl. moms divideret med 1,25 giver 1.000 kr. ekskl. moms, og 1.250 kr. ganget med 0,20 giver momsbeløbet på 250 kr.
Hvordan lægger man 25 % moms til en pris?
Gang prisen ekskl. moms med 1,25 for at få den samlede pris inkl. moms. Ifølge momsloven § 33 udgør afgiften 25 % af afgiftsgrundlaget, så en pris på 1.000 kr. ekskl. moms bliver 1.250 kr. inkl. moms, hvoraf de 250 kr. er moms.
Hvornår skal jeg indberette moms?
Din momsperiode og frist afhænger af din omsætning og er fastsat i momsloven § 57. Har du afgiftspligtige leverancer på op til 5 mio. kr. årligt, er din afgiftsperiode halvåret, og du skal angive senest den 1. i den tredje måned efter periodens udløb. Overstiger din omsætning 5 mio. kr., men ikke 50 mio. kr., er perioden kvartalet med samme frist, og overstiger den 50 mio. kr., er perioden måneden med angivelsesfrist senest den 25. i måneden efter.
Hvad er forskellen på salgsmoms og købsmoms?
Salgsmoms er den moms, du opkræver hos dine kunder, når du sælger varer eller ydelser. Købsmoms er den moms, du selv betaler, når du køber ind til virksomheden. Du må modregne din købsmoms i din salgsmoms, og det er kun differencen, du afregner til Skattestyrelsen, så god løbende bogføring er afgørende for at undgå at betale for meget eller for lidt.
Det du lige har læst om, kan køre automatisk
Bilag ind. Bogføring foreslået. Bank afstemt. Du godkender det, der kræver dig.