Moms er en forbrugsafgift, som din virksomhed opkræver hos kunderne og efterfølgende afregner til SKAT. Satsen er 25 pct. af afgiftsgrundlaget ifølge momsloven §33, og det er reelt staten der er den endelige modtager af beløbet. Det betyder, at den moms du ser på din bankkonto, ikke er din egen indkomst, men penge du opbevarer midlertidigt på statens vegne.
Forstår du den logik, er resten af momssystemet meget lettere at navigere. Nedenfor får du et komplet overblik fra registrering til afregning, inklusiv en momsberegner og en konkret gennemgang af, hvad der sker med momsen i dit betalingsflow.
Hvad er moms, og hvad betyder forkortelsen egentlig?
Moms står for "merværdiafgift". Ideen er, at afgiften kun rammer den merværdi, der tilføjes i hvert led af forsyningskæden, men i praksis betaler slutforbrugeren hele afgiften.
Som virksomhed er du et opkrævningsled: du lægger 25 pct. oven i din pris, sender fakturaen, modtager betalingen inkl. moms, og afregner efterfølgende momsbeløbet til SKAT. Pengene er altså aldrig dine, selvom de kortvarigt sidder på din konto.
Hvad er moms? Moms er en statslig forbrugsafgift, som virksomheder opkræver hos kunderne og afregner til SKAT. Satsen er 25 pct. af salgsprisen ekskl. moms, jf. momsloven §33.
Beregn din moms med det samme
Formlen er enkel:
Moms af en pris ekskl. moms
Beløb × 0,25Moms af en pris inkl. moms
Beløb × 0,20 (dvs. beløb / 1,25 × 0,25)
Beregn moms
Indtast ét beløb. Vi viser ekskl. moms, moms (25 %) og inkl. moms.
kr.
Ekskl. moms
10.000,00 kr.
Moms (25 %)
2.500,00 kr.
Inkl. moms
12.500,00 kr.
Standardsats 25 % efter momsloven § 33. Se automatisk bogføring.
Payfriend foreslår konto og moms, når du bogfører.
Konkret eksempel: Du sælger en ydelse til 10.000 kr. ekskl. moms. Momsen er 10.000 × 0,25 = 2.500 kr. Kunden betaler i alt 12.500 kr. De 2.500 kr. tilhører SKAT, og det er dem du skal angive som salgsmoms i din momsangivelse.
Omvendt: Hvis du køber udstyr for 6.250 kr. inkl. moms, er momsen 6.250 / 1,25 × 0,25 = 1.250 kr. Det er din købsmoms, som du kan trække fra.
Hvem skal momsregistreres, og hvornår?
De fleste erhvervsdrivende virksomheder i Danmark skal momsregistreres. Ifølge momsloven §47 skal afgiftspligtige personer, der driver virksomhed med levering af varer og ydelser, anmelde sig til registrering hos told- og skatteforvaltningen.
Der gælder dog en bundgrænse: ifølge momsloven §48 skal du ikke registreres, når dine samlede afgiftspligtige leverancer ikke overstiger 50.000 kr. årligt. Overskrider du grænsen, skal du anmelde dig til registrering senest 8 dage inden du påbegynder registreringspligtig virksomhed, jf. momsloven §47, stk. 6.
Du registrerer dig nemt via virk.dk, og registreringen sker som udgangspunkt med kvartalet som afgiftsperiode.
Hvornår skal man betale moms?
Salgsmoms og købsmoms: sådan finder du det beløb du skylder SKAT
Moms fungerer som et nettosystem. Du betaler ikke al den moms du opkræver, for du må trække den moms fra, du selv har betalt til dine leverandører.
| Begreb | Hvad er det? | Eksempel |
|---|---|---|
| Salgsmoms | Moms du opkræver hos dine kunder | 2.500 kr. ved salg for 10.000 kr. |
| Købsmoms | Moms du betaler til dine leverandører | 1.250 kr. ved køb for 5.000 kr. |
| Momstilsvar | Salgsmoms minus købsmoms = det du skylder | 2.500 - 1.250 = 1.250 kr. |
Hvis din købsmoms overstiger salgsmomsen i en periode, har du et negativt momstilsvar, og SKAT tilbagebetaler differencen til dig.
God fakturering er forudsætningen for at holde styr på salgsmomsen, og automatisk bogføring sikrer, at din købsmoms registreres korrekt hver gang du modtager en leverandørfaktura. Læs mere i vores faktura og bogføring-guide.
Momsfrie ydelser: hvornår gælder reglerne ikke?
Ikke alle varer og ydelser er momspligtige. Momsloven §13 (som momsloven §47 henviser til) oplister en række fritagelser. Typiske momsfrie ydelser i Danmark inkluderer:
- Læge- og tandlægebehandling
- Undervisning ved godkendte institutioner
- Finansielle ydelser som lån og forsikringer
- Udlejning af fast ejendom (med visse undtagelser)
- Personbefordring
Hvad er momsfrie ydelser?
Bemærk: Leverer du momsfrie ydelser, kan du som udgangspunkt heller ikke trække købsmoms fra på de omkostninger, der relaterer sig til disse ydelser.
Momsfrister og momsperioder: hvad du skal huske hvert kvartal
Din momsperiode afhænger af din omsætning. Ifølge momsloven §57 gælder følgende:
| Omsætning (afgiftspligtige leverancer) | Afgiftsperiode | Angivelsesfrist |
|---|---|---|
| Op til 5 mio. kr. årligt | Halvår | Senest den 1. i den tredje måned efter periodens udløb |
| 5 mio. - 50 mio. kr. årligt | Kvartal | Senest den 1. i den tredje måned efter periodens udløb |
| Over 50 mio. kr. årligt | Måned | Senest den 25. i måneden efter periodens udløb |
Hvad sker der, hvis man misser momsfristen?
Du angiver og betaler din moms via TastSelv Erhverv på skat.dk.
Moms og betalingsflow: det konkurrenterne ikke fortæller dig
Her er det praktiske lag, som de fleste momsguider springer over: momsen påvirker din likviditet aktivt, fra den sekund en betaling lander på din konto.
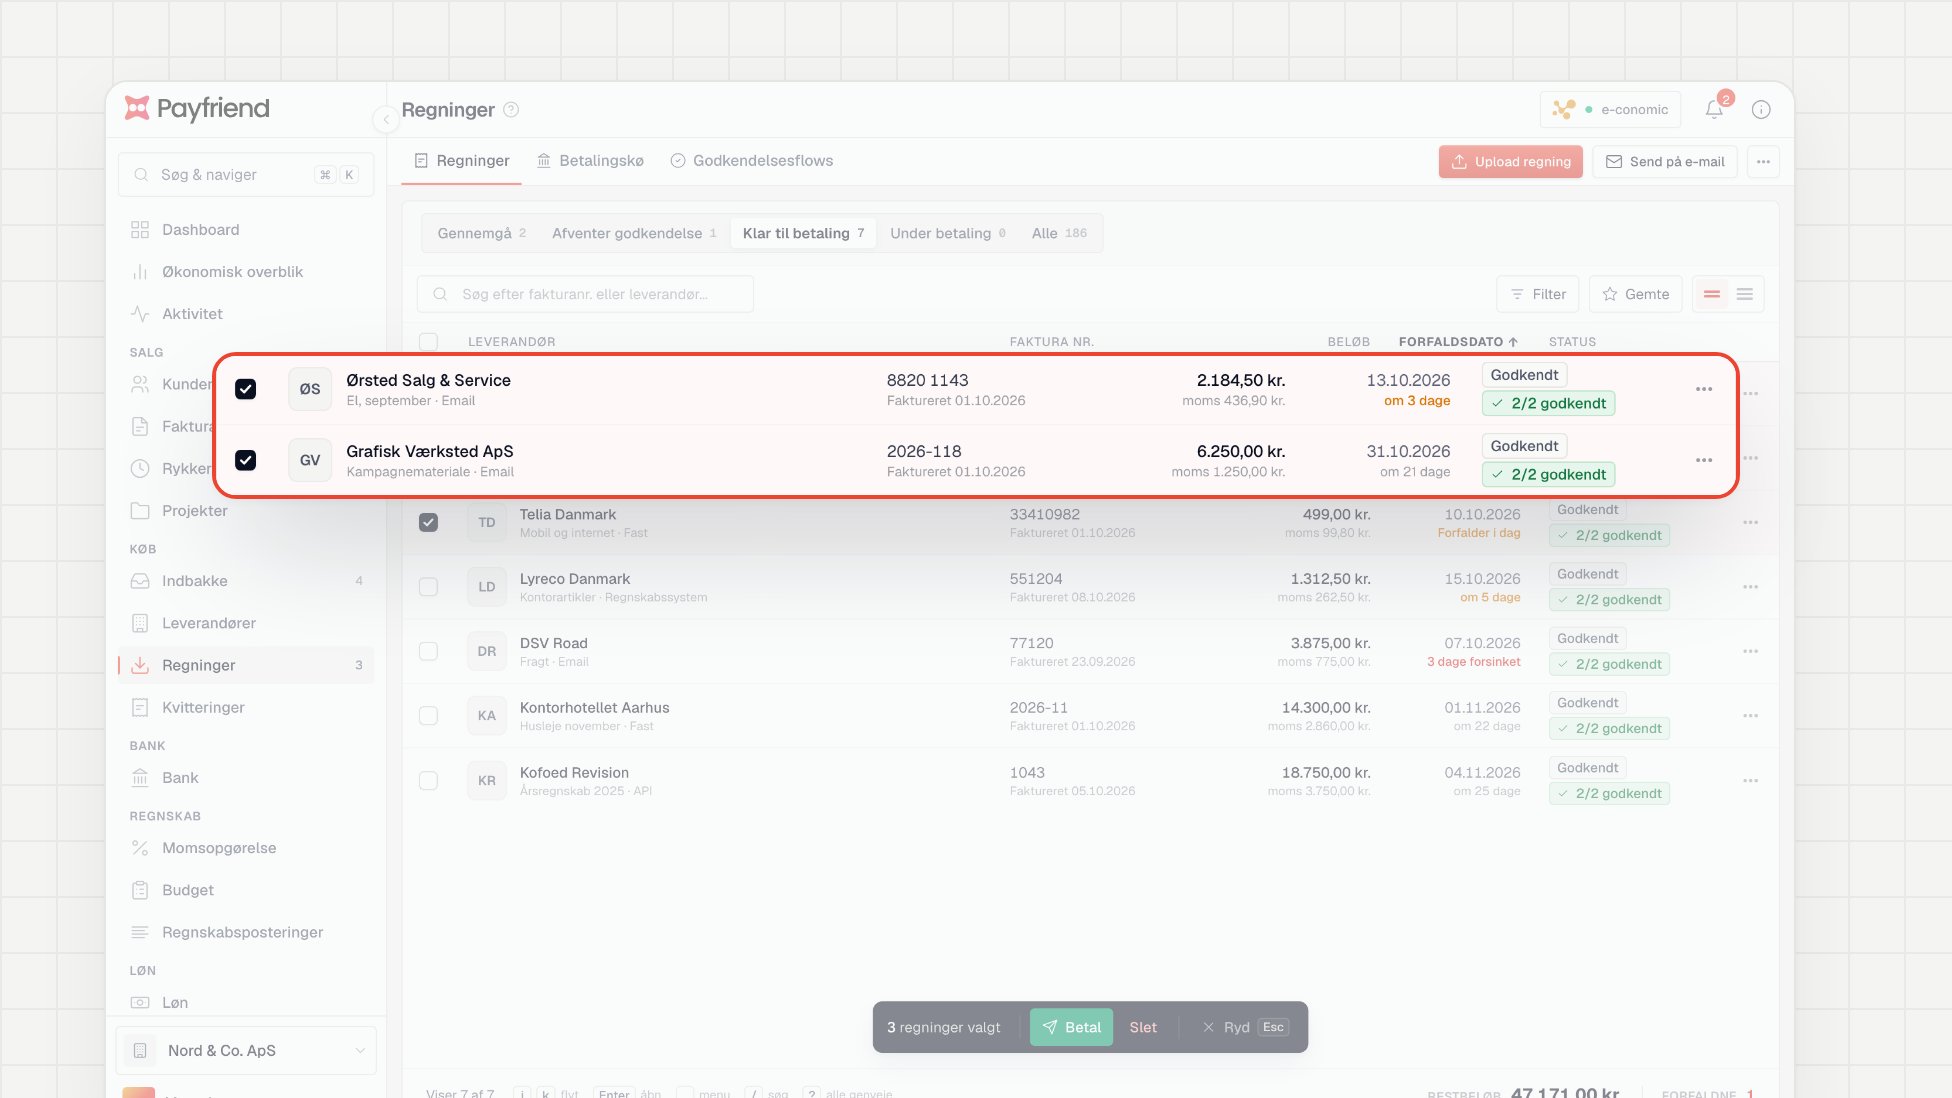
Forestil dig, at en kunde betaler din faktura på 12.500 kr. inkl. moms. De 2.500 kr. i moms er ikke din fortjeneste. De er en gældspost over for SKAT, der forfalder ved næste momsangivelse. Bruger du dem i mellemtiden, kan du komme i likviditetsproblemer, når afregningsdatoen nærmer sig.
Tre gode vaner for dit momsflow:
Sæt momsen til side med det samme
Overfør momsbeløbet til en separat konto, så snart betalingen er modtaget.Afstem løbende
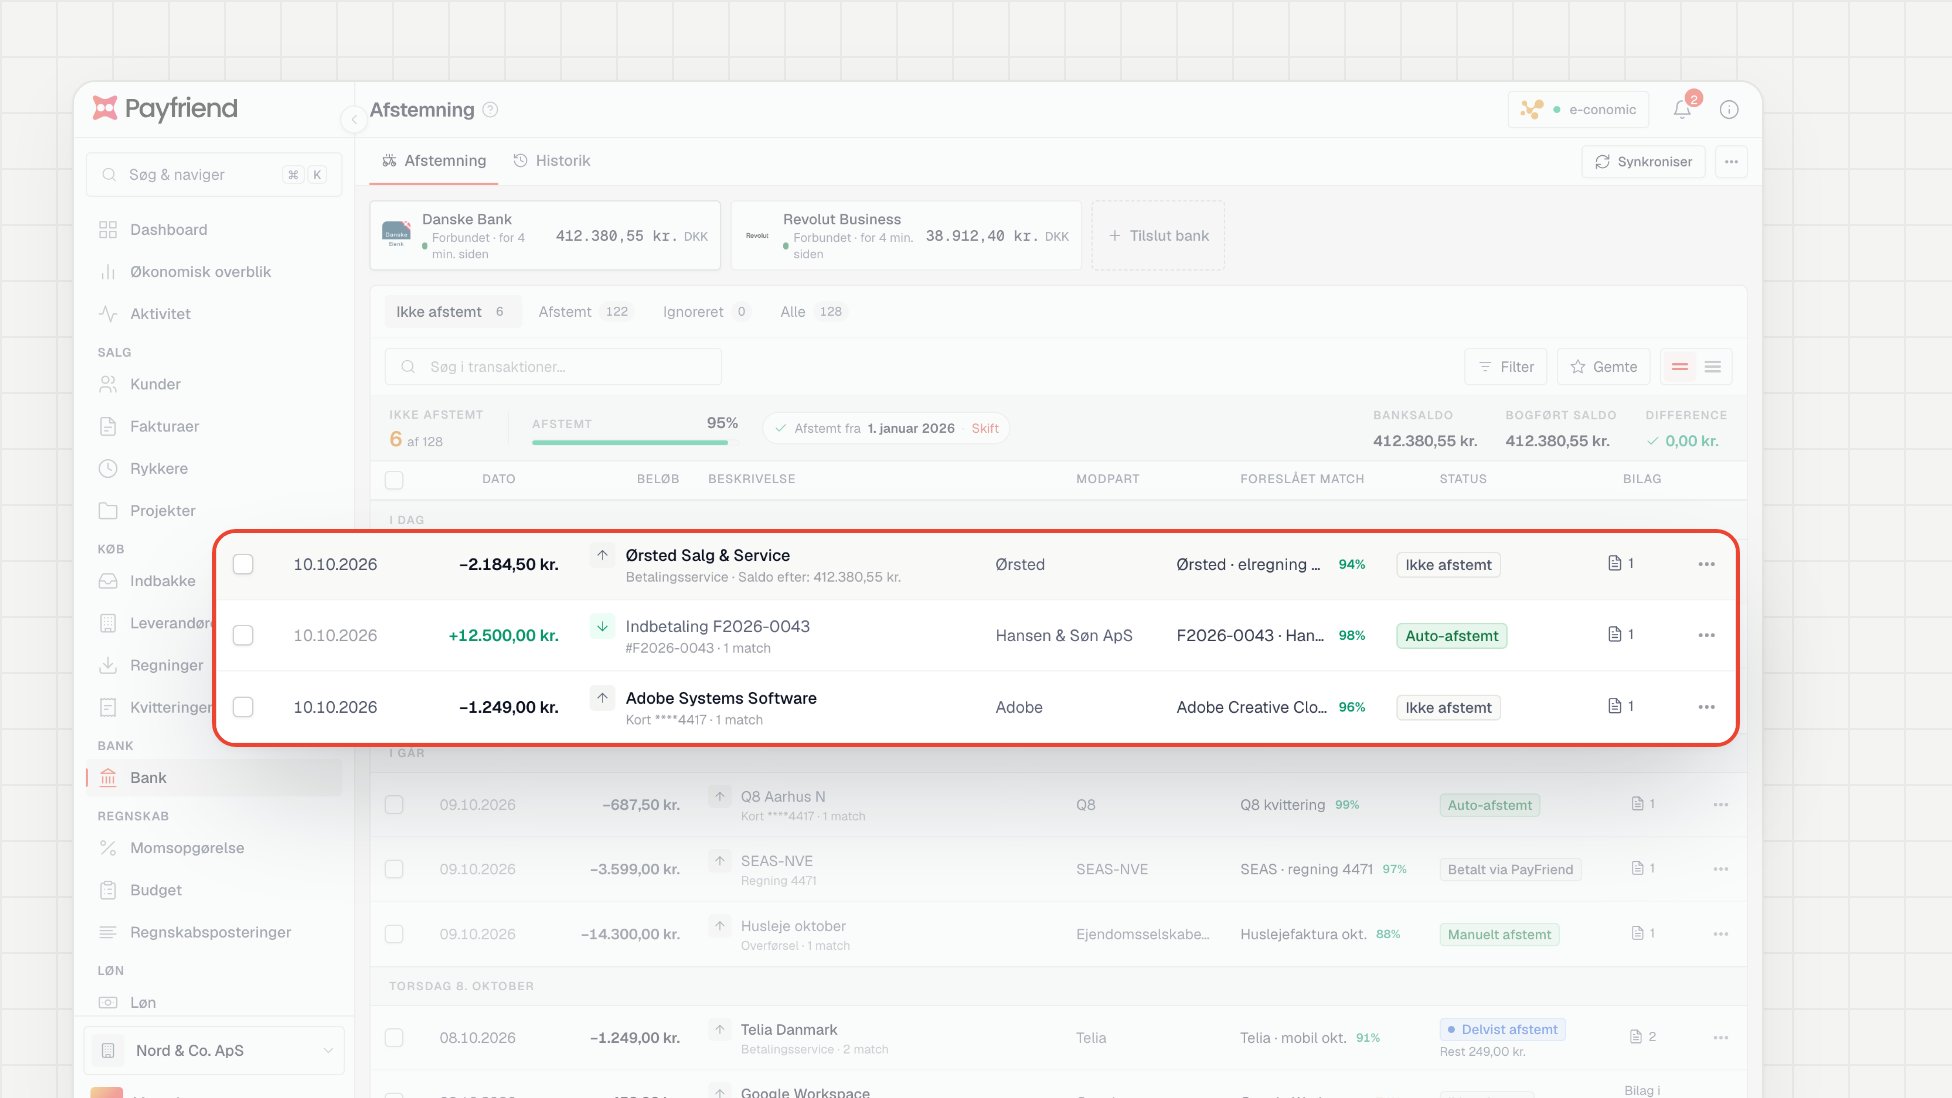
Brug bankafstemning til at sikre, at din bogføring matcher det, der faktisk er gået ind på kontoen, inkl. moms.Følg op på ubetalte fakturaer hurtigt
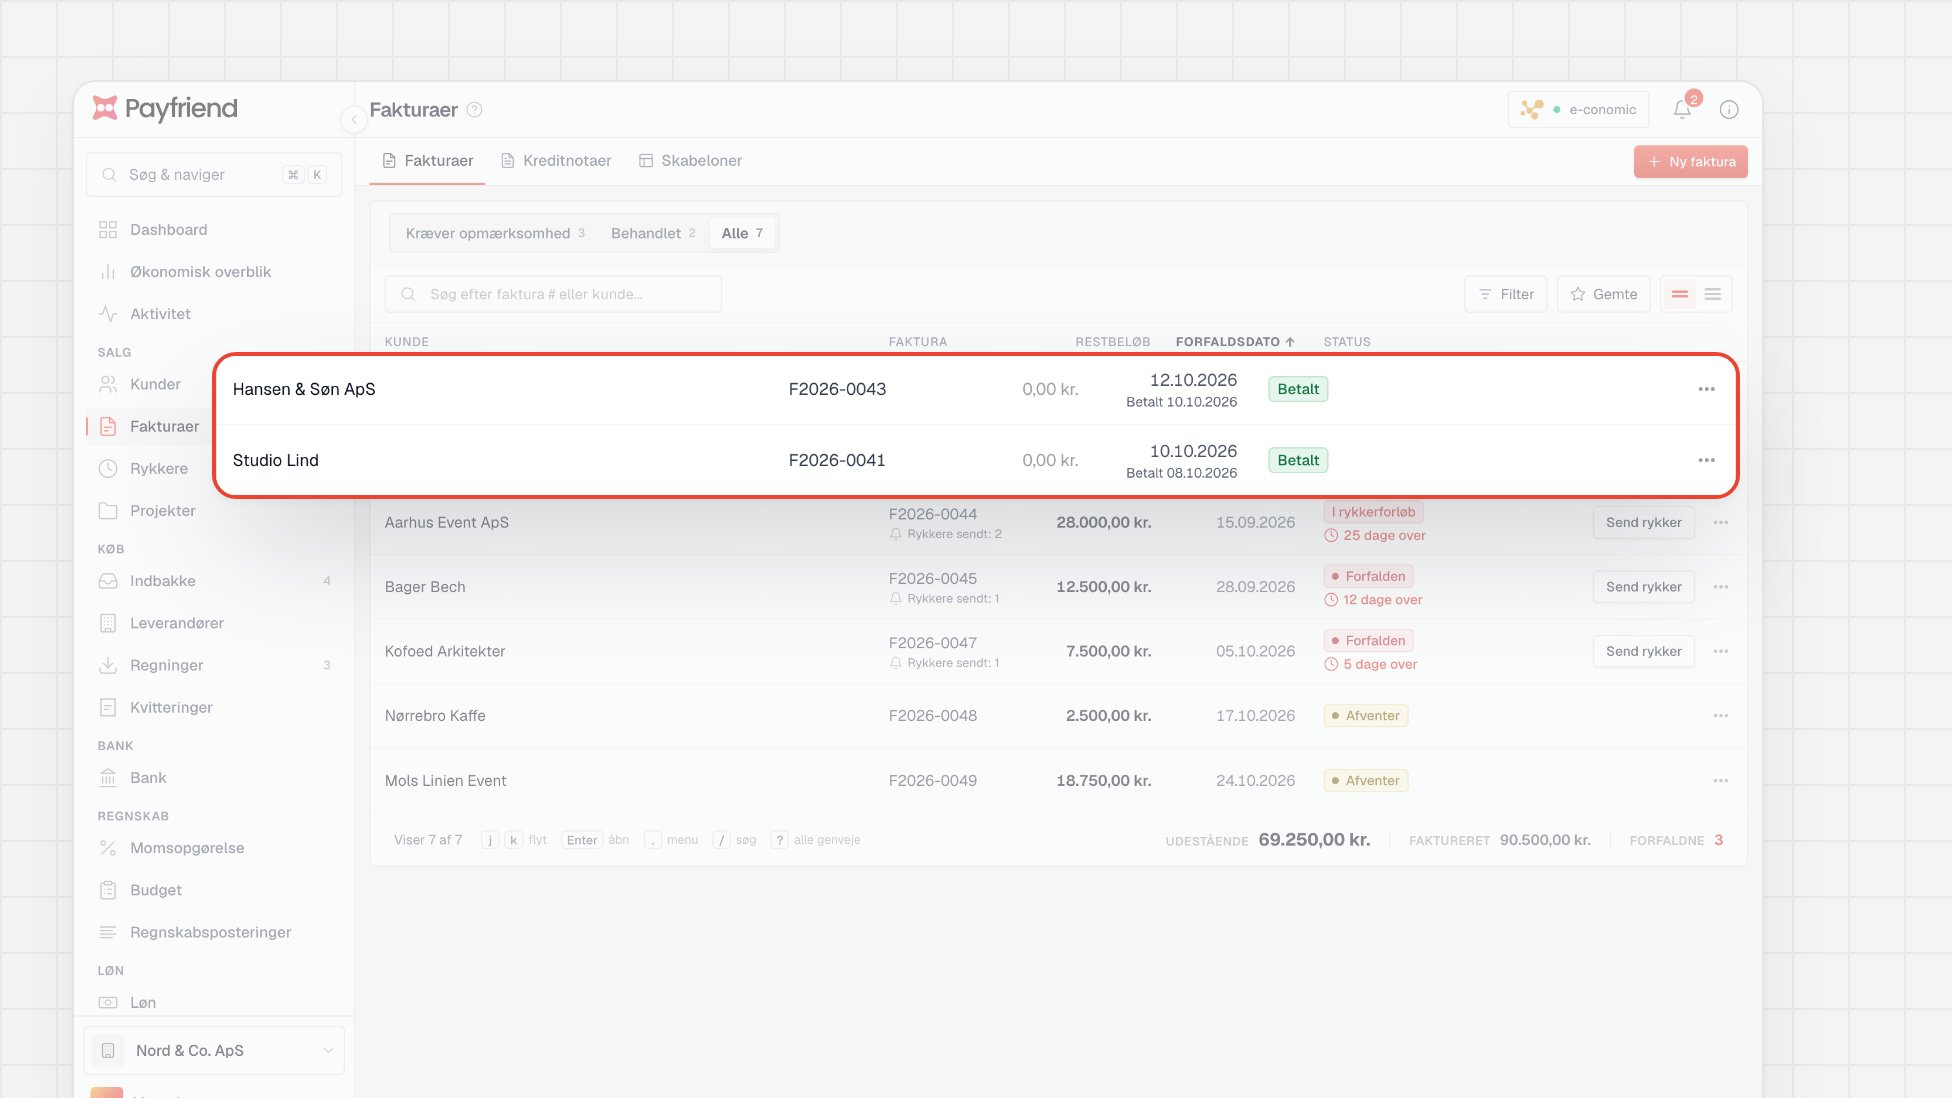
Har du udstedt en faktura med moms, men kunden betaler ikke, skylder du stadig moms ved periodens udløb. Effektiv opkrævning og rykkerhåndtering reducerer den risiko markant.
Det er præcis her, integration af fakturering, bogføring og betalingsopfølgning gør en reel forskel for din bundlinje. Når systemerne taler sammen, ved du altid, hvad du har opkrævet i moms, hvad du har betalt, og hvad der venter ved næste afregning.
Næste skridt: få styr på momsen automatisk
Moms behøver ikke være en stressfaktor. Når din fakturering, bogføring og betalingsopfølgning hænger sammen i ét system, beregnes momsen automatisk, og du har altid et opdateret overblik over dit momstilsvar.
Payfriend samler alle delene, så du slipper for at taste det samme tal to steder og risikere fejl i din momsangivelse.
Vil du se, hvordan det fungerer i praksis? Kontakt os, og vi viser dig, hvordan Payfriend kan hjælpe din virksomhed med at holde styr på momsen fra første faktura til afregning.
Nyttige links:
Ofte stillede spørgsmål
Hvad er moms?
Moms er en statslig forbrugsafgift, som virksomheder opkræver hos kunderne og afregner til SKAT. Satsen er 25 pct. af afgiftsgrundlaget, jf. momsloven §33. Pengene tilhører reelt staten fra det øjeblik du opkræver dem, selvom de kortvarigt sidder på din konto.
Hvilke virksomheder skal momsregistreres?
Afgiftspligtige personer, der driver virksomhed med levering af varer og ydelser, skal som udgangspunkt momsregistreres, jf. momsloven §47. Der gælder dog en bundgrænse: du skal ikke registreres, hvis dine samlede afgiftspligtige leverancer ikke overstiger 50.000 kr. årligt, jf. momsloven §48. Overskrider du grænsen, skal du anmelde dig til registrering senest 8 dage inden du påbegynder registreringspligtig virksomhed, jf. momsloven §47, stk. 6.
Hvornår skal man betale moms?
Det afhænger af din omsætning og dermed din momsperiode, jf. momsloven §57. Har du afgiftspligtige leverancer på op til 5 mio. kr. årligt, er din afgiftsperiode halvåret, og du skal angive senest den 1. i den tredje måned efter periodens udløb. Overstiger din omsætning 50 mio. kr. årligt, er perioden kalendermåneden, og fristen er den 25. i måneden efter.
Hvad er momsfrie ydelser?
Momsfrie ydelser er leverancer, der er fritaget for moms efter momsloven §13, som momsloven §47 henviser til. Typiske eksempler er læge- og tandlægebehandling, undervisning ved godkendte institutioner samt finansielle ydelser som lån og forsikringer. Leverer du momsfrie ydelser, kan du som udgangspunkt heller ikke trække købsmoms fra på de relaterede omkostninger.
Hvad sker der, hvis man misser momsfristen?
Overskrider du angivelsesfristen, kan SKAT opkræve renter og gebyrer. Du risikerer desuden at miste retten til en længere afgiftsperiode, da momsloven §57, stk. 6 kræver, at du har angivet og indbetalt rettidigt i hele den forudgående 12-måneders periode for at beholde en gunstigere periode. Sæt derfor momsfristen i kalenderen og sørg for, at momsbeløbet aldrig bruges til andet end afregning til SKAT.
Det du lige har læst om, kan køre automatisk
Bilag ind. Bogføring foreslået. Bank afstemt. Du godkender det, der kræver dig.